

- 제 목
- [칼럼] 당신이 1억을 모으는 사이, 자산의 사다리는 더 멀어진다 경매가 필요한 진짜 이유
- 작성자
- 나땅
- 등록날짜
- 2026-01-15 21:27:34 / 조회수 : 352
-
노동의 속도가 자본의 속도를 따라잡지 못하는 시대
"열심히 아껴서 1억만 모으면 내 집 마련할 수 있겠지." 많은 이들이 품는 희망이다. 하지만 현실은 냉혹하다. 우리가 1억을 모으기 위해 허리띠를 졸라매는 5년, 10년의 세월 동안 자산 가치는 그보다 훨씬 더 멀리 달아나 버린다.
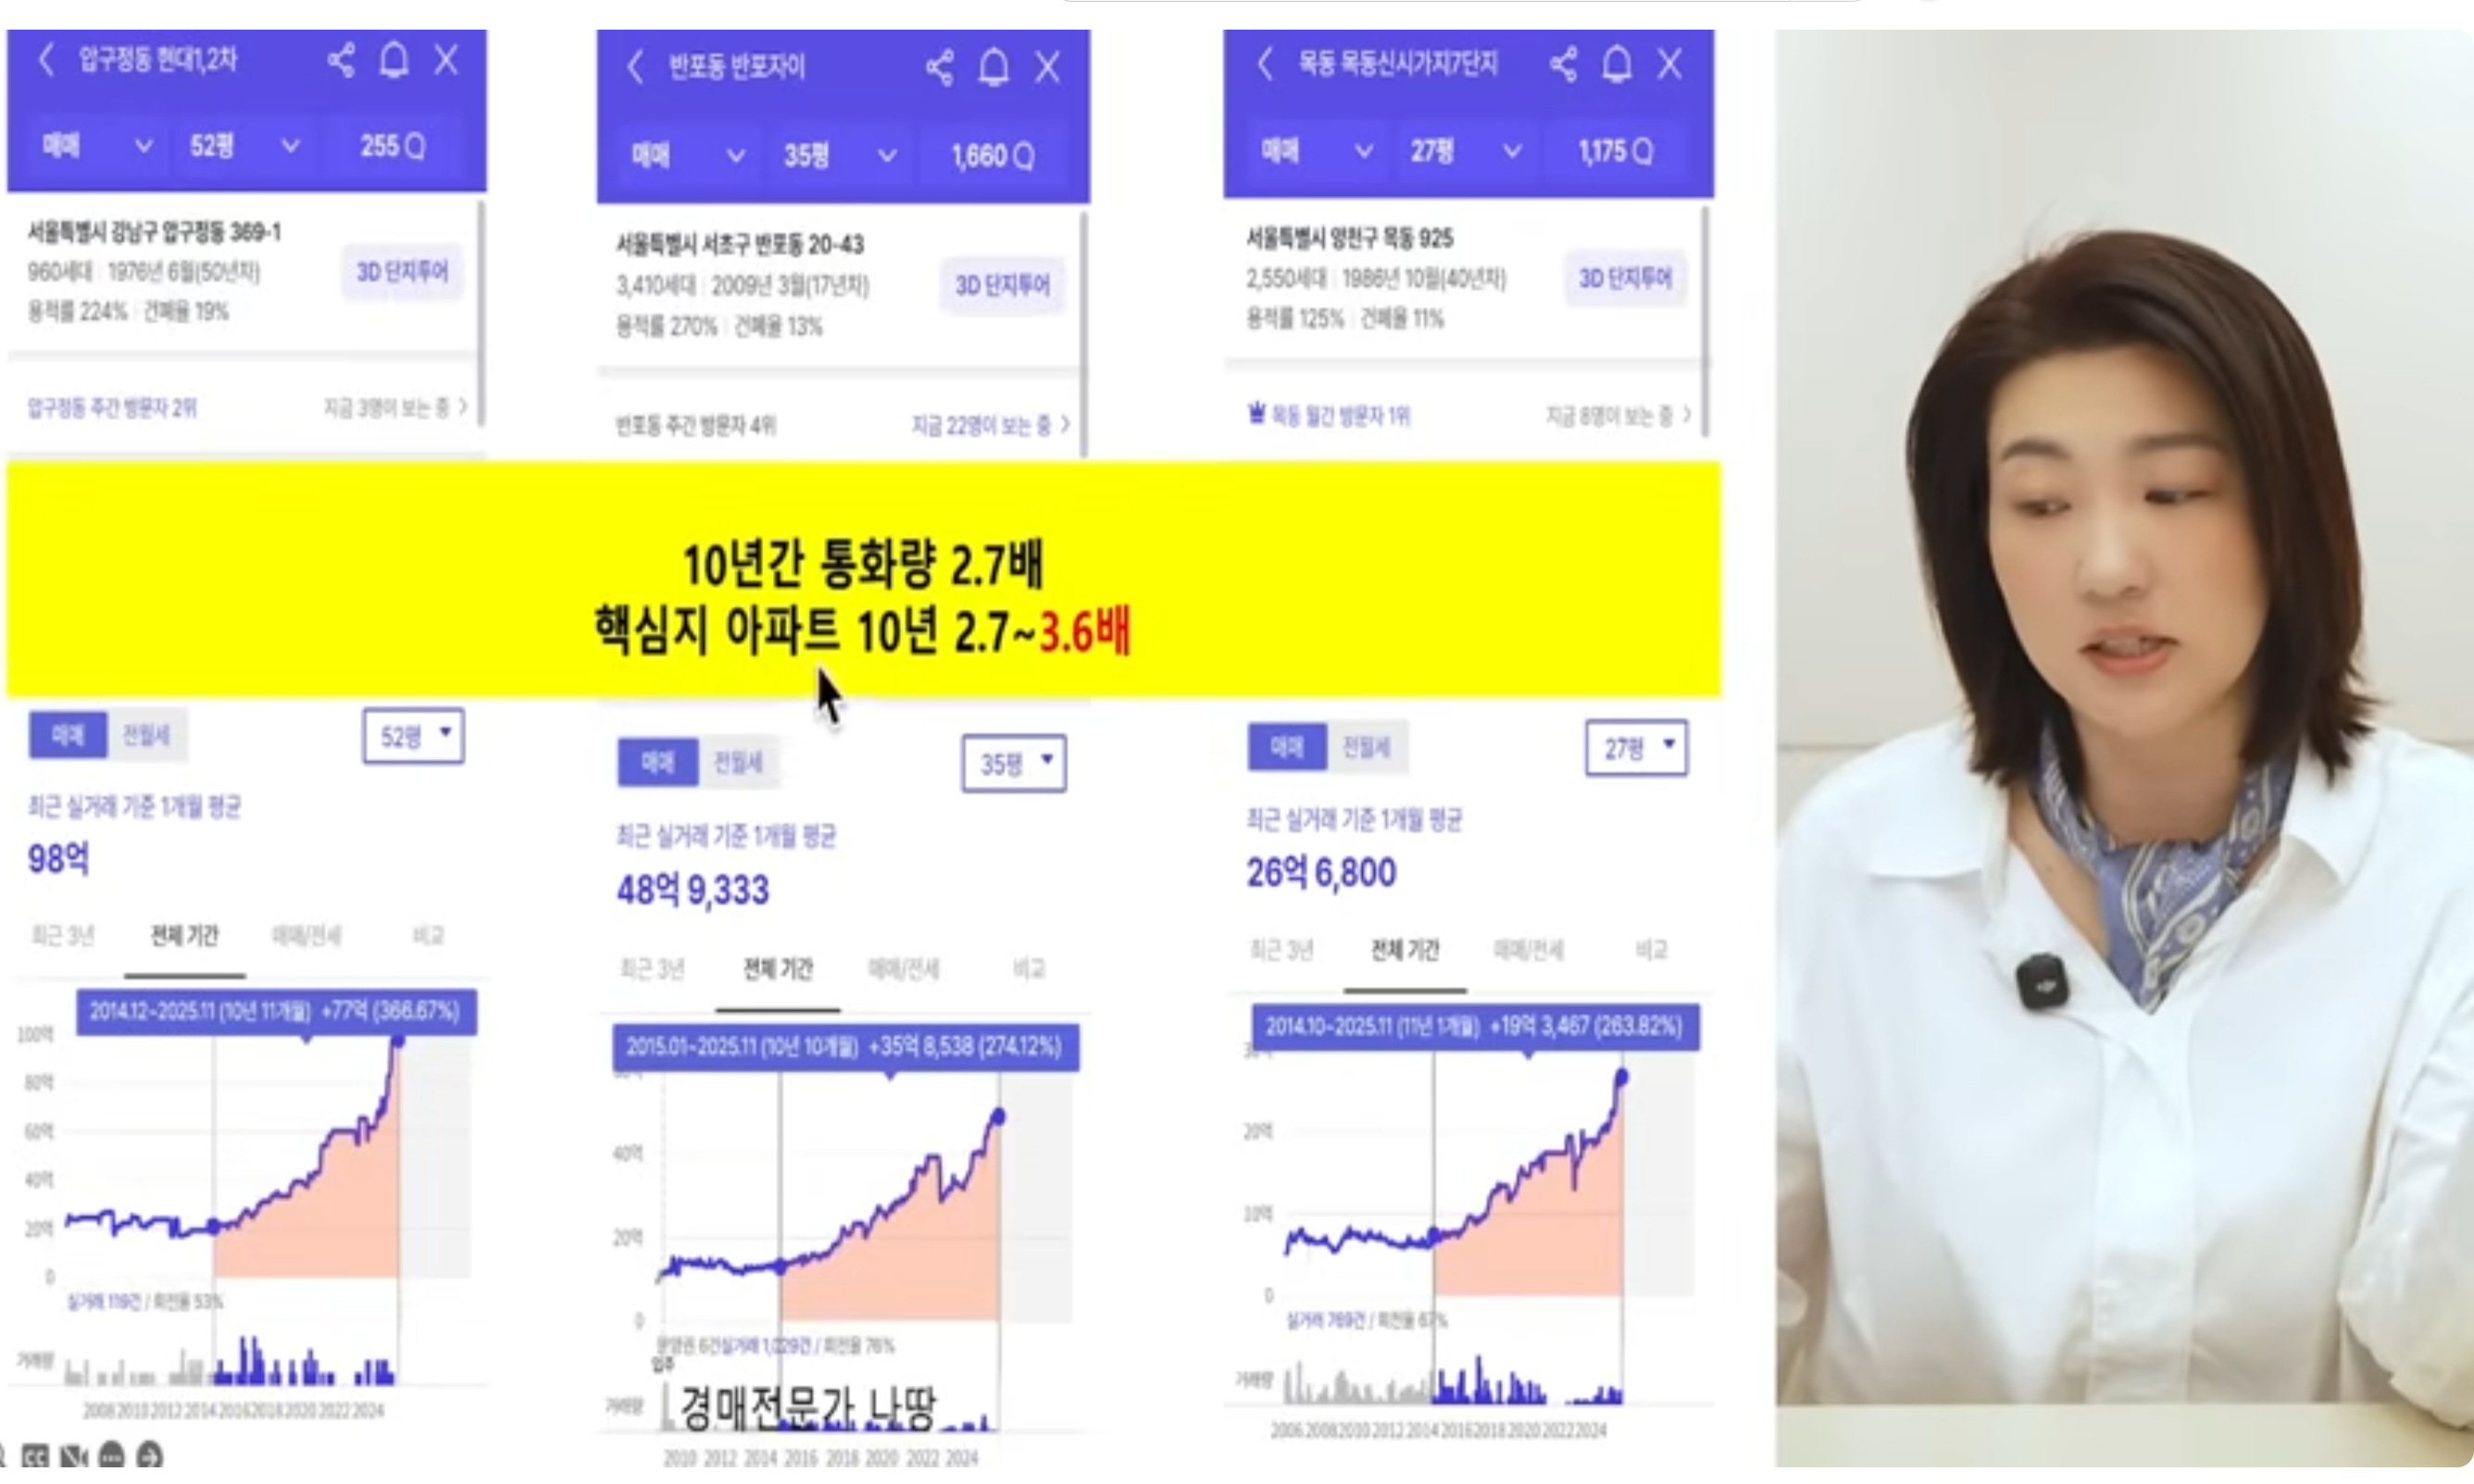
한국은행 통계에 따르면 지난 10년 사이 시중 통화량은 약 2.7배 늘어났다. 돈이 흔해진 만큼 실물 자산인 아파트 가격은 유동성의 열기를 받아 핵심지의 경우 3배 이상 뛰어올랐다. 반면, 통장에 얌전히 넣어둔 현금은 액면가만 유지될 뿐, 구매력은 처참하게 하락했다. 결국, 투자를 미루고 '돈을 더 모아서 하겠다'는 전략은 자산 격차를 벌리는 가장 위험한 선택이 될 수 있다.
1. 경매, 종자돈 모으는 시간을 '워프(Warp)'하다
경매의 본질은 단순히 싸게 사는 것에 그치지 않는다. 더 중요한 가치는 **'현금 투입량의 최소화'**를 통해 투자에 필요한 시간을 압도적으로 단축하는 데 있다.
예를 들어, 김포의 5억 8,000만 원짜리 아파트를 일반 매매로 사려면 취득세와 대출 제한을 고려할 때 약 1억 7,300만 원의 현금이 필요하다. 하지만 이를 경매로 4억 6,000만 원에 낙찰받는다면? 필요한 현금은 5,600만 원 수준으로 뚝 떨어진다.
1억 7천만 원을 모으는 시간과 5,600만 원을 모으는 시간의 차이를 생각해보라. 경매는 당신의 인생에서 적어도 5년에서 10년의 노동 시간을 줄여주는 '타임머신' 역할을 한다.
2. 대출 규제와 금리의 공포를 이기는 팩트 체크
최근 금리 인상과 대출 규제 뉴스가 연일 쏟아지며 무주택자들의 심리를 위축시키고 있다. 하지만 미디어의 자극적인 헤드라인 뒤에 숨은 팩트를 봐야 한다. 최고 금리가 6%대라는 것은 특정 조건의 상품일 뿐, 정책 자금을 활용하면 여전히 2~3%대 이용이 가능하다.
특히 경매 대출(경락잔금대출)은 KB 시세를 기준으로 한도가 산정되기 때문에, 싸게 낙찰받을수록 내 돈은 적게 들고 대출의 레버리지 효과는 극대화된다. 낙찰 후 월세를 놓아 이자와 원금을 충당하는 구조를 만든다면, 금리 부담마저 세입자의 월세로 해결하며 자산을 보유할 수 있다.
3. '틈새'를 보는 눈: 외곽과 대형의 기회
많은 이들이 선호하는 소형 평수나 신축은 경매 시장에서도 경쟁이 치열하다. 하지만 시선을 조금만 돌려 수도권 외곽의 대형 아파트를 공략하면 1억 원 이상 저렴하게 낙찰받는 사례가 흔하다. 매매사업자의 부가세 이슈 등으로 단기 매도자들이 기피하는 틈새를 활용해, 실거주나 장기 보유 전략을 취한다면 소액으로도 충분히 우량 자산을 확보할 수 있다.
결론: 환경이 나를 만든다
투자는 지식만으로 완성되지 않는다. 주변에 온통 '안 된다'는 부정적인 뉴스만 가득한 환경에서는 결코 실행에 옮길 수 없다. 이미 현장에서 수익을 내고 있는 '뜨거운 사람들'이 모인 곳으로 나를 옮겨야 한다.
돈이 없어서 투자를 못 하는 것이 아니다. 경험과 지식이 없기에 두려움이 앞서는 것뿐이다. 1억을 모으기 위해 청춘을 다 바칠 것인가, 아니면 경매라는 도구를 통해 그 시간을 절반으로 줄일 것인가? 선택은 당신의 실행력에 달려 있다. 돈보다 지식이 먼저고, 지식보다 중요한 것은 '지금 시작하는 기세'다.